
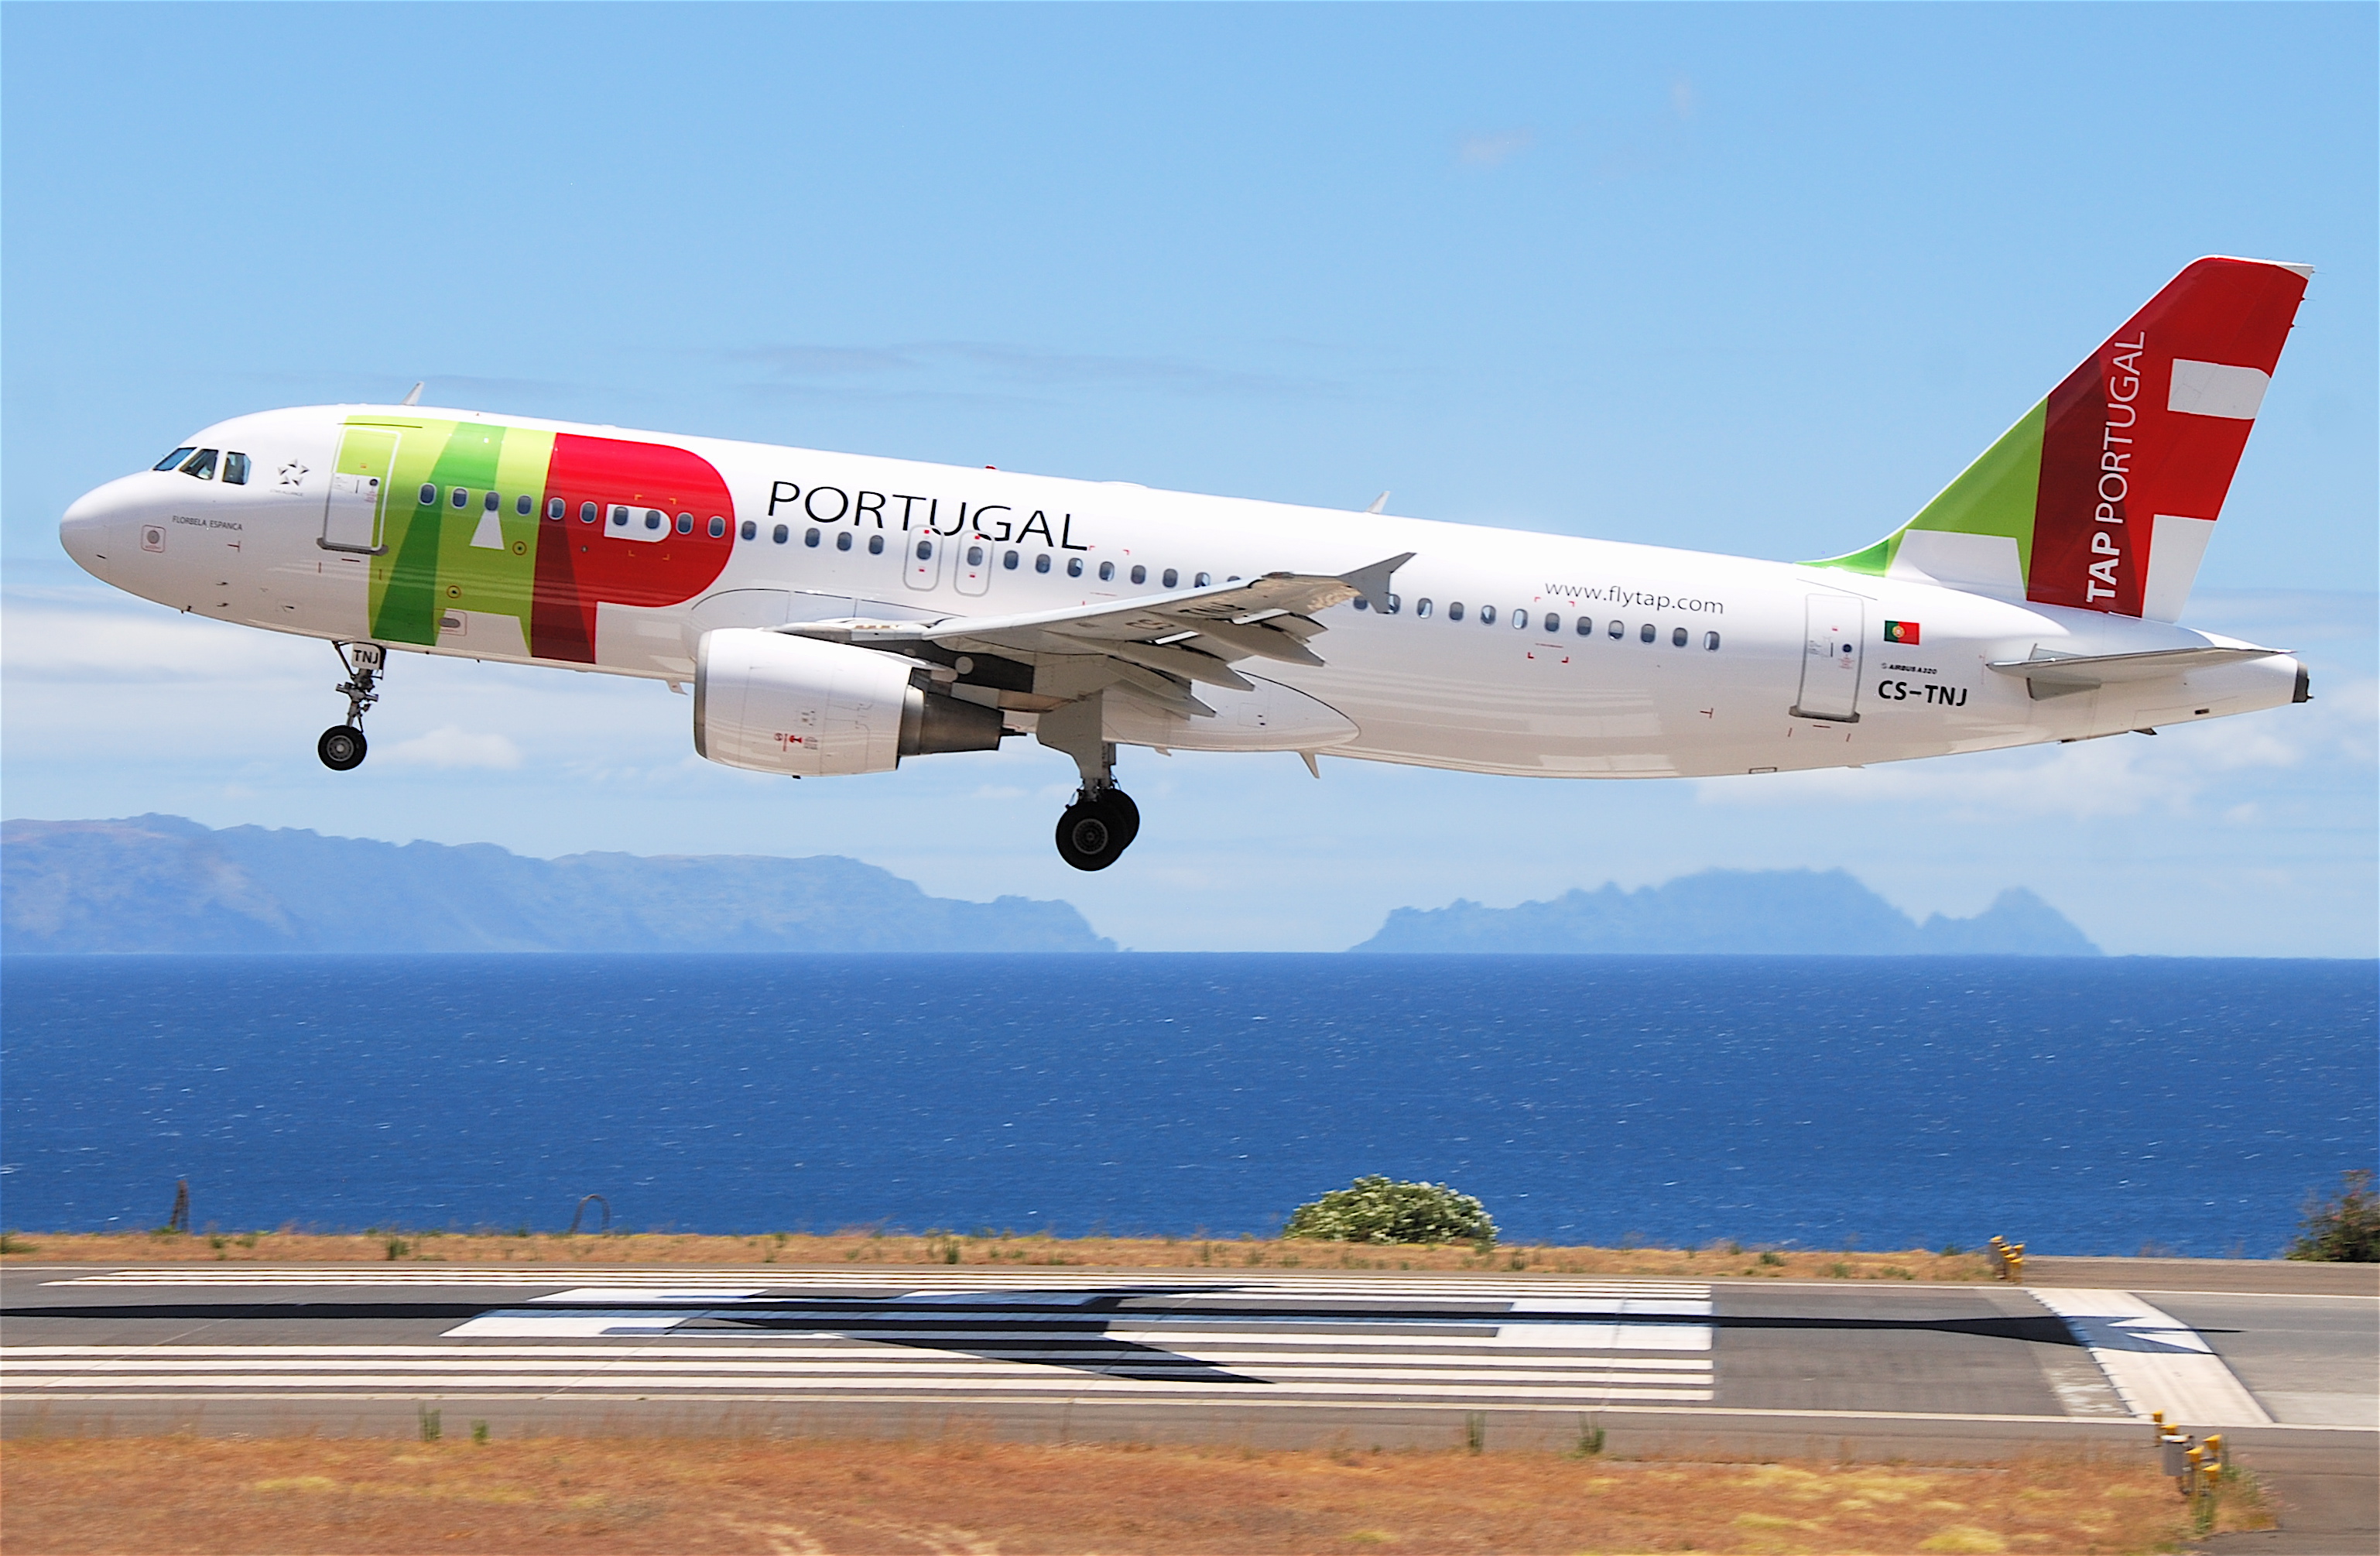
Grupo alemão estima economias e receitas adicionais de € 450 milhões por ano com a aquisição de até 49,9% da companhia portuguesa. Controle estatal, análise regulatória e integração de outras empresas aéreas, porém, podem atrasar os resultados.
A aquisição de até 49,9% da TAP Air Portugal pelo grupo alemão Lufthansa, em uma operação avaliada em até € 1,2 bilhão, poderá gerar aproximadamente € 450 milhões anuais em economias e receitas adicionais. Os benefícios, entretanto, podem demorar a aparecer, devido às restrições impostas pelo controle do Estado português, às aprovações regulatórias e aos desafios de integração entre as companhias aéreas.
A avaliação consta de um relatório publicado pela Gimme Credit, empresa independente de análise de títulos de dívida corporativa. O estudo considera que, apesar do potencial estratégico da operação, a concretização das sinergias previstas pela Lufthansa dependerá de mudanças comerciais e operacionais que podem levar vários anos.
O governo português anunciou em 14 de outubro de 2026 a escolha da proposta da Lufthansa, que superou a oferta concorrente do grupo franco-neerlandês Air France-KLM. A decisão marcou uma etapa importante do processo de privatização parcial da companhia aérea nacional.
O negócio ainda depende da conclusão das negociações contratuais e das aprovações regulatórias necessárias. A expectativa é que a operação seja concluída até o início de 2028.
Como será a compra da TAP pela Lufthansa?
A proposta aprovada pelo governo português prevê a venda inicial de 44,9% do capital da TAP por € 1,025 bilhão. A participação poderá chegar a 49,9% caso os funcionários não exerçam integralmente o direito de adquirir até 5% das ações reservadas a eles.
Considerando essa parcela adicional e os demais componentes financeiros previstos no acordo, o valor total da operação poderá alcançar € 1,201 bilhão.
O Estado português permanecerá com 50,1% da companhia nesta primeira fase, preservando o controle acionário. A estrutura de governança, porém, permitirá à Lufthansa indicar o presidente executivo da TAP, enquanto o governo manterá a maioria dos integrantes do conselho de administração.
Segundo o Executivo português, a proposta alemã foi até 16% superior à apresentada pela Air France-KLM e ofereceu maior segurança financeira. Enquanto a Lufthansa apresentou uma proposta integralmente em dinheiro nesta etapa, a concorrente combinou dinheiro e ações.
O governo também destacou os compromissos de expansão da frota, manutenção da marca TAP, preservação da sede em Portugal e fortalecimento das operações no Aeroporto de Lisboa.
Uma eventual segunda fase poderá levar à venda da participação restante. A Lufthansa apresentou uma proposta adicional de € 1,351 bilhão por essa parcela, que inclui uma componente em dinheiro e uma participação acionária no grupo alemão para o Estado português. Essa etapa, entretanto, depende de um processo próprio e de novas decisões políticas.
Por que a TAP é estratégica para a Lufthansa?
O principal atrativo da companhia portuguesa está em sua rede de voos entre a Europa, o Brasil e outros mercados da América Latina.
A TAP ocupa uma posição relevante nas ligações aéreas entre a Europa e o Brasil, oferecendo conexões entre cidades brasileiras e destinos europeus por meio de Lisboa. Para a Lufthansa, ampliar a presença nesse mercado pode fortalecer a rede de rotas do grupo e aumentar as possibilidades de conexão entre continentes.
Segundo dados da empresa de análise de aviação OAG citados pela Gimme Credit, a TAP responde por aproximadamente 24% da capacidade de assentos oferecida nas ligações entre a Europa e o Brasil, ficando atrás apenas do grupo latino-americano LATAM.
Com a incorporação da capacidade da companhia portuguesa à rede da Lufthansa, as empresas aéreas do grupo alemão poderiam alcançar cerca de 36% da oferta de assentos nessa ligação.
A operação também pode fortalecer as rotas entre Portugal e outros países europeus, além das conexões entre o sul da Europa e a América do Norte.
O presidente executivo da Lufthansa, Carsten Spohr, afirmou que a aquisição deverá reforçar de maneira duradoura a posição do grupo no mercado do Atlântico Sul.
A análise da Gimme Credit indica que a demanda nas rotas latino-americanas poderá crescer entre 2% e 3% de 2025 a 2030. Para outras ligações consideradas estratégicas, a projeção é de expansão entre 6% e 7% no mesmo período.
Essas estimativas ajudam a explicar por que a TAP é considerada um ativo estratégico para a expansão internacional da Lufthansa, especialmente em mercados nos quais a companhia alemã tem interesse em ampliar sua presença.
Economias podem vir de compras, carga e integração comercial
A expectativa de gerar € 450 milhões por ano em sinergias está relacionada a diferentes áreas da operação.
Segundo a análise da Gimme Credit, as economias e receitas adicionais poderão vir da coordenação comercial, da melhoria das conexões entre as redes de voos, das compras conjuntas e do desenvolvimento do transporte de cargas.
A integração das atividades de aquisição de equipamentos, manutenção, treinamento e engenharia também poderá reduzir custos. A TAP opera exclusivamente aeronaves da fabricante europeia Airbus, cujos modelos representam a maior parte da frota da Lufthansa.
Essa compatibilidade pode facilitar o compartilhamento de conhecimentos técnicos, procedimentos de manutenção e parte da estrutura de treinamento.
As sinergias, contudo, não representam um ganho garantido. O resultado efetivo dependerá da capacidade de implementar as mudanças previstas, do crescimento da demanda, dos custos operacionais e das condições do mercado de aviação.
Além disso, a manutenção da TAP como uma companhia independente, compromisso assumido pela Lufthansa, e a permanência do controle acionário português limitarão a liberdade do grupo alemão para reorganizar integralmente as operações.
O governo português também estabeleceu compromissos de investimento e expansão. A proposta prevê o crescimento da frota da TAP para 117 aeronaves até 2035, com possibilidade de chegar a 130 posteriormente, além de investimentos adicionais em Portugal.
Integração da ITA Airways mostra que o processo pode ser demorado
Um dos fatores que podem atrasar os resultados é a experiência da Lufthansa com a companhia italiana ITA Airways.
O grupo alemão entrou no capital da ITA em janeiro de 2025 e também pretende integrá-la a sua estrutura comercial transatlântica, que inclui a United Airlines e a Air Canada.
Nesse modelo de cooperação, as empresas coordenam horários, conectam suas redes e compartilham receitas em determinadas rotas, respeitando as autorizações regulatórias aplicáveis.
A integração, porém, depende de aprovações específicas. Segundo a análise da Gimme Credit, a operação transatlântica da ITA ainda aguardava autorização do Departamento de Transportes dos Estados Unidos, e o primeiro voo com coordenação conjunta estava previsto para o verão europeu de 2027.
A entrada da TAP nesse tipo de acordo também exigirá análises concorrenciais. Por isso, a consultoria considera improvável que a integração produza receitas adicionais significativas antes de 2030.
A experiência demonstra que a compra de uma participação acionária não se traduz automaticamente em integração comercial completa. Mesmo depois da conclusão do negócio, as companhias precisam cumprir exigências regulatórias e adaptar seus sistemas, contratos e operações.
Aeroporto de Lisboa também limita o crescimento
Outro obstáculo está na infraestrutura aeroportuária portuguesa.
O Aeroporto Humberto Delgado, em Lisboa, opera com capacidade limitada, o que restringe a possibilidade de ampliar indefinidamente a oferta de voos e conexões da TAP.
O aeroporto é fundamental para o modelo de negócios da companhia, pois concentra parte importante das ligações entre a Europa e o Brasil, além de conectar passageiros de diferentes regiões.
A construção de um novo aeroporto para atender à capital portuguesa está prevista para os próximos anos, mas a entrada em operação não deverá ocorrer antes de 2034, segundo as estimativas citadas pela OAG.
Até lá, a expansão da capacidade em Lisboa continuará condicionada pela infraestrutura disponível, pela distribuição de horários de pouso e decolagem e pelas decisões das autoridades aeroportuárias.
Essa limitação pode dificultar a realização de parte das sinergias esperadas pela Lufthansa, especialmente se o grupo precisar aumentar o número de conexões sem dispor de novos horários para operar.
Situação financeira da TAP exige atenção
Apesar de ter permanecido lucrativa por quatro anos consecutivos até 2025, a TAP registrou uma forte redução do lucro líquido naquele ano.
O resultado foi de apenas € 4,1 milhões, afetado por um ajuste fiscal extraordinário. No primeiro semestre de 2026, a companhia apresentou prejuízo de € 99,2 milhões, em um período marcado pelo aumento expressivo dos custos de combustível.
Os números indicam que, embora a empresa tenha valor estratégico e uma rede internacional relevante, sua rentabilidade continua exposta às oscilações do setor aéreo.
O combustível representa uma das principais despesas das companhias, e sua alta pode comprometer os resultados mesmo quando a demanda por viagens permanece sólida.
A Gimme Credit avalia que a Lufthansa dispõe de liquidez própria suficiente para financiar a aquisição, sem necessidade de aumentar significativamente seu endividamento. A consultoria também considera que a dívida da própria TAP não representa uma ameaça imediata, uma vez que não há vencimentos relevantes até 2029.
Ainda assim, a recuperação dos resultados dependerá da evolução dos custos, da demanda por viagens e da capacidade de transformar a integração comercial em receitas adicionais.
Privatização pode avançar até 2028
A escolha da Lufthansa representa a primeira fase de um processo que poderá terminar com a transferência do controle da TAP para o grupo alemão.
O governo português já iniciou os preparativos para uma eventual venda da participação restante, mas essa etapa dependerá de um processo autônomo, de decisões políticas e das condições contratuais que vierem a ser estabelecidas.
A proposta para a segunda fase prevê uma entrada adicional de € 1,351 bilhão, além de uma participação acionária no grupo Lufthansa para o Estado português. Se concretizada, a operação poderá representar uma mudança estrutural na propriedade da companhia aérea.
A análise da Gimme Credit, porém, mantém uma perspectiva cautelosa sobre o prazo necessário para a concretização dos benefícios financeiros. A consultoria considera que a integração comercial plena poderá ocorrer mais lentamente do que o previsto pela administração da Lufthansa.
Para Portugal, o desafio será garantir que a privatização amplie a capacidade de investimento e a presença internacional da TAP sem comprometer as ligações consideradas estratégicas para o país. Para a Lufthansa, o resultado dependerá da capacidade de transformar o acesso à rede da companhia portuguesa em crescimento sustentável, economias operacionais e receitas adicionais.
Embora o negócio tenha potencial para fortalecer a posição do grupo alemão no Atlântico Sul, o retorno esperado não será imediato: parte importante dos benefícios poderá depender de decisões regulatórias e de uma integração que se estenda até o fim da década.


